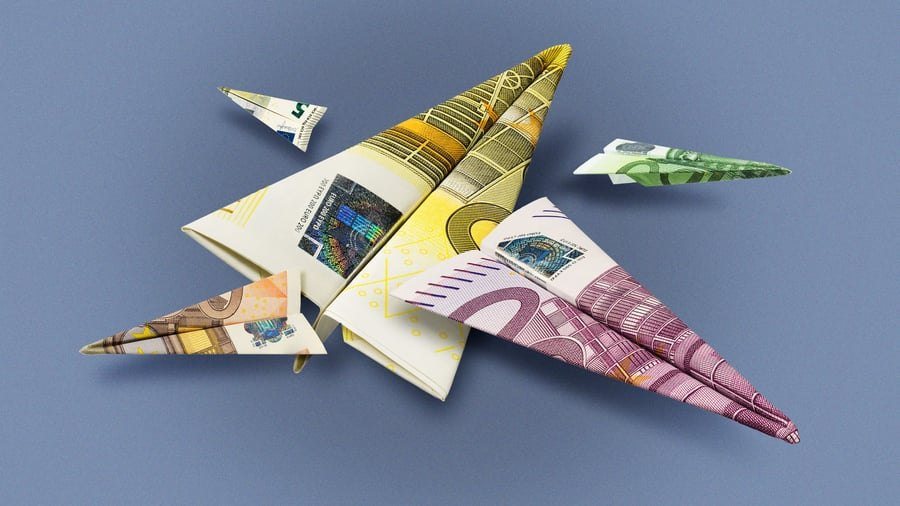
Die Zinsen auf Tagesgeldkonten in Deutschland bleiben auf einem für Sparer attraktiven Niveau. Nach Angaben von Finanzfachleuten sorgen ein scharfer Wettbewerb unter den Banken und die vorangegangenen Zinserhöhungen der Europäischen Zentralbank (EZB) dafür, dass viele Institute weiterhin vier Prozent und mehr für kurzfristig verfügbares Geld bieten. Für Sparer stellt sich damit die Frage, ob sie die aktuellen Konditionen sichern oder auf weitere Veränderungen warten sollen.
Das Zinsniveau beim Tagesgeld ist in den vergangenen Monaten deutlich gestiegen. Einige Direktbanken und Filialinstitute haben ihre Angebote zuletzt noch einmal angehoben, um Kunden zu gewinnen. Fachleute raten Verbrauchern, die Konditionen genau zu vergleichen und nicht nur auf den beworbenen Spitzenwert zu achten. Entscheidend sind neben dem Zinssatz auch die Sicherheit der Einlage, die Erreichbarkeit des Anbieters und die Frage, ob der Zins befristet gilt oder dauerhaft Bestand hat.
Für viele Sparer ist Tagesgeld eine flexible Alternative zum klassischen Sparbuch. Das Geld bleibt täglich verfügbar, während gleichzeitig Zinsen erwirtschaftet werden. Angesichts der anhaltenden Unsicherheit an den Finanzmärkten und der Inflation suchen viele Menschen nach einer sicheren Möglichkeit, ihr Erspartes zumindest teilweise vor Kaufkraftverlust zu schützen. Die aktuellen Zinsen bieten dafür eine bessere Grundlage als in den Jahren der Niedrigzinsphase.
Ob die Tagesgeldzinsen ihren Höhenflug fortsetzen oder bald sinken, hängt maßgeblich von der weiteren Geldpolitik der EZB ab. Sollte die Notenbank ihre Zinsen senken, dürften auch die Tagesgeldangebote der Banken mittelfristig nachgeben. Fachleute empfehlen daher, sich nicht allein auf die Zinsentwicklung zu verlassen, sondern die eigene Anlagestrategie regelmäßig zu überprüfen. Wer auf Nummer sicher gehen will, kann einen Teil des Geldes in Festgeld umschichten, um sich höhere Zinsen für einen festen Zeitraum zu sichern.
Ein Mindestzinssatz ist aus Sicht von Experten dann sinnvoll, wenn er die Inflation zumindest teilweise ausgleicht. Bei einer Teuerungsrate von rund zwei bis drei Prozent sollten Sparer darauf achten, dass die Rendite nach Steuern nicht darunter liegt. Andernfalls droht trotz nomineller Zinsen ein realer Verlust. Viele Banken werben zwar mit attraktiven Zinsen, doch die Bedingungen unterscheiden sich erheblich. Verbraucher sollten deshalb die Angebote mehrerer Institute vergleichen und auf versteckte Kosten oder Einschränkungen achten.
Für die Region Südbaden und den Raum Waldshut bedeutet die Entwicklung, dass auch lokale Banken und Sparkassen ihre Konditionen anpassen. Sparer, die ihr Geld bei regionalen Instituten anlegen, profitieren von persönlicher Beratung, müssen aber möglicherweise Abstriche bei der Zinshöhe machen. Ein Vergleich zwischen Direktbanken und Filialbanken kann sich daher lohnen. Wer flexibel bleiben möchte, kann Tagesgeld und Festgeld kombinieren, um sowohl von hohen Zinsen als auch von täglicher Verfügbarkeit zu profitieren.
Die aktuelle Lage zeigt, dass Sparen wieder attraktiver geworden ist. Ob die Zinsen auf dem derzeitigen Niveau bleiben, ist jedoch offen. Sparer sollten die Entwicklung aufmerksam verfolgen und ihre Entscheidungen an die eigenen Ziele und die persönliche Risikobereitschaft anpassen. Ein regelmäßiger Blick auf die Angebote der Banken hilft, keine besseren Konditionen zu verpassen.
2